Komisi Sekuritas dan Bursa Amerika Serikat (SEC) resmi mengusulkan pembaruan menyeluruh terhadap aturan agen transfer (transfer agent) untuk pertama kalinya sejak akhir era 1970-an. Proposal yang diajukan pada 1 September tersebut menjadi penanda penting bahwa regulator jasa keuangan mulai menyesuaikan kerangka hukum lama dengan perkembangan teknologi modern, khususnya pemanfaatan buku besar terdistribusi atau blockchain dalam pencatatan ekuitas.
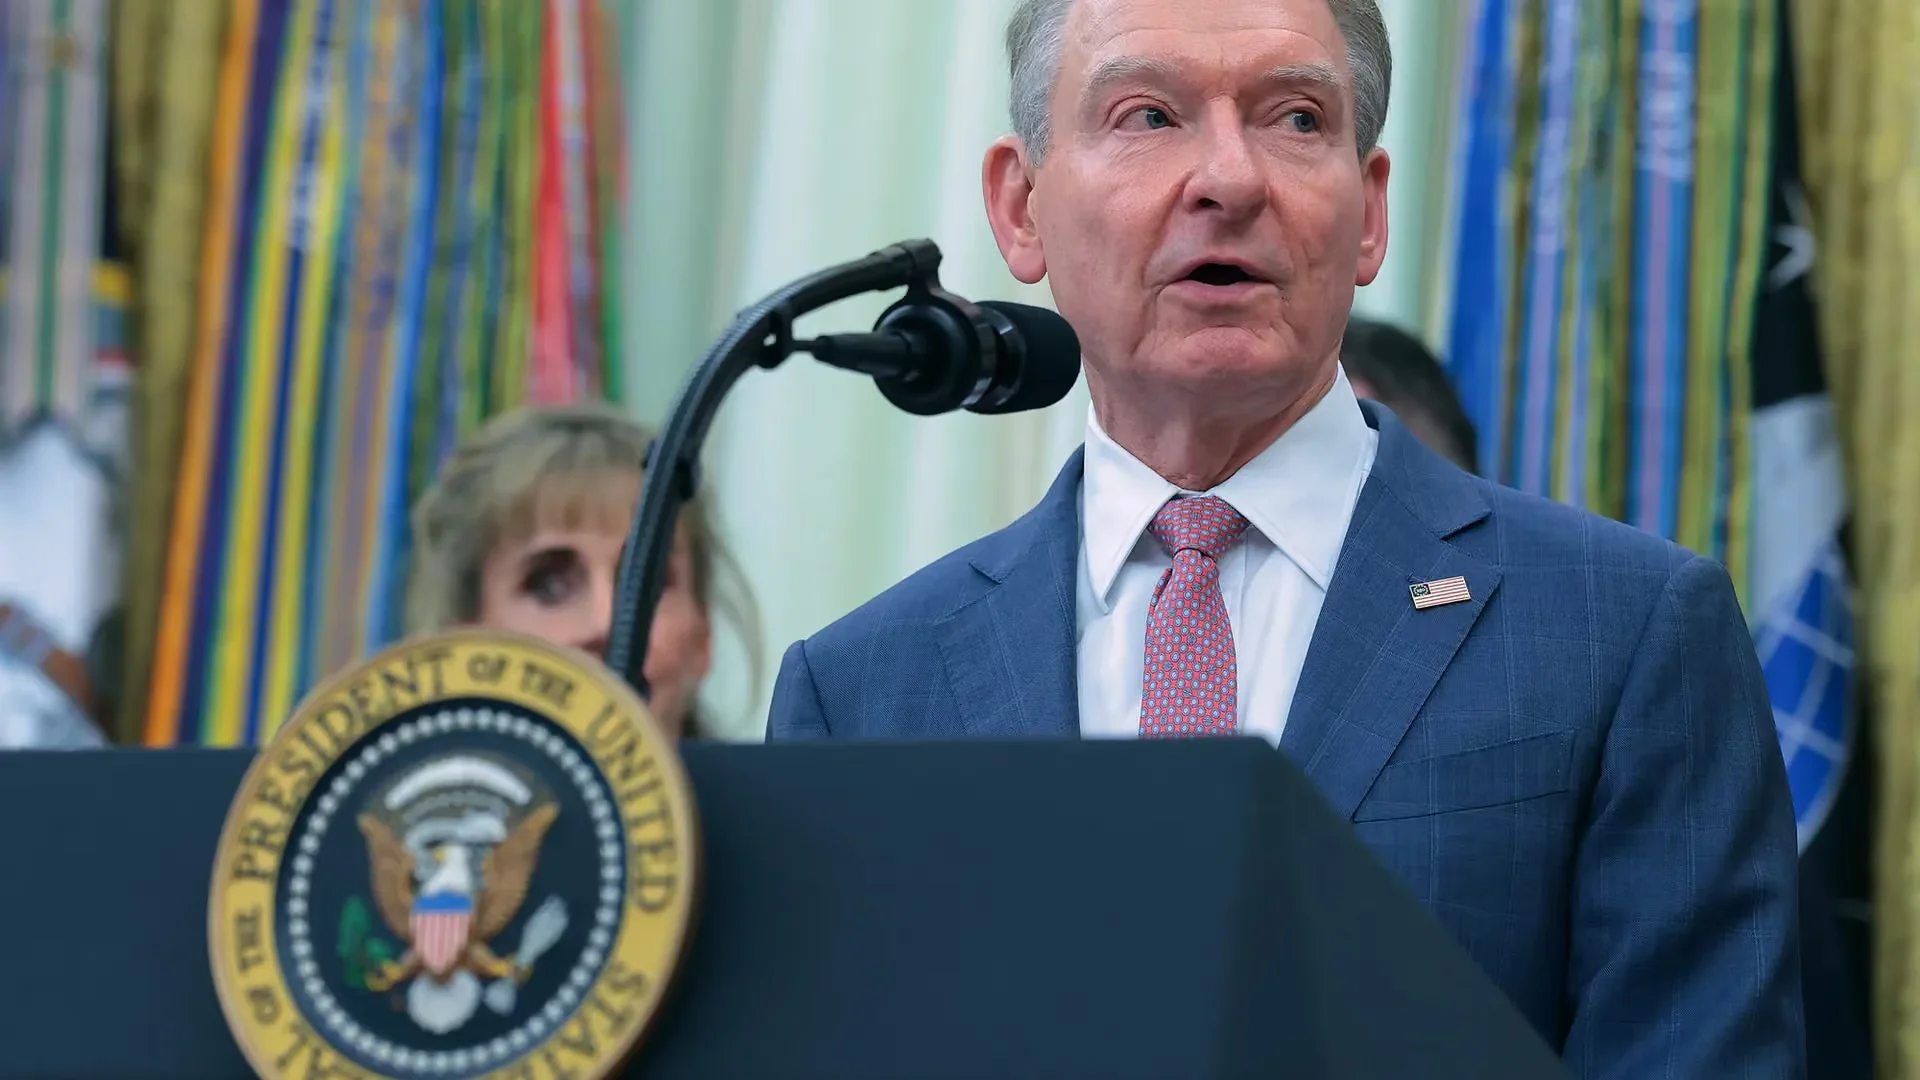
Ketua SEC, Paul Atkins, menekankan dalam proposal tersebut bahwa aturan resmi lembaga harus mencerminkan realitas operasional agen transfer saat ini dan masa depan. Hal ini mencakup penggunaan teknologi blockchain dalam penawaran sekuritas serta pemindahan hak kepemilikan saham. Kendati bukan bentuk persetujuan menyeluruh terhadap seluruh produk tokenisasi, langkah SEC ini menjadi bentuk pengakuan atas keunggulan struktur pencatatan digital yang transparan dan efisien.
Mengenal Peran Agen Transfer dan Pelajaran dari ‘Krisis Kertas’ Wall Street
Untuk memahami signifikansi kebijakan ini, pembaca perlu mengenal terlebih dahulu fungsi agen transfer dalam struktur pasar keuangan tradisional. Agen transfer adalah lembaga terregulasi yang bertugas mengelola daftar resmi pemegang saham suatu emiten, memproses pemindahan kepemilikan, menangani pembatasan teknis hukum, serta terintegrasi dalam sistem kliring nasional seperti Depository Trust Company (DTC) di bawah naungan DTCC. Singkatnya, agen transfer adalah entitas pembukti bahwa sebuah lembar saham sah secara hukum.
Industri keuangan sebenarnya pernah mengalami krisis fatal akibat lemahnya sistem pencatatan kepemilikan. Pada akhir 1960-an, Wall Street dilanda lonjakan volume perdagangan yang tidak terprediksi. Sistem pemrosesan berbasis kertas manual kewalahan hingga menyebabkan penumpukan transaksi di bagian administrasi (back office). Akibatnya, Bursa Efek New York (NYSE) saat itu terpaksa tutup setiap hari Rabu selama setengah tahun hanya untuk menyelesaikan tunggakan dokumen.
Krisis dokumen kertas (Paperwork Crisis) tersebut baru berhasil teratasi pada tahun 1973 setelah dibentuknya DTC. Pembentukan entitas ini memindahkan pelacakan sertifikat fisik terdesentralisasi menjadi pencatatan digital terpusat, di mana sertifikat fisik dibekukan di brankas pusat dan pemindahan kepemilikan dilakukan secara elektronik—sistem yang menjadi fondasi pasar keuangan global hingga hari ini.
Risiko Fragmentasi Data dan Mengapa Tokenisasi Membutuhkan Standar
Perkembangan teknologi blockchain kini menawarkan kecepatan transaksi 24/7 dan efisiensi penyelesaian. Namun, tanpa standardisasi pencatatan yang tepat, tokenisasi berisiko mengulang kembali krisis pemrosesan data historis tersebut. Pendiri Fairmint, Joris Delanoue, memperingatkan bahwa jika data kepemilikan terpisah-pisah—misalnya terbagi antara pembungkus token (token wrapper), entitas khusus (SPV), buku besar internal pialang, dan basis data off-chain milik agen transfer—pasar akan menghadapi ‘Krisis Kertas’ versi baru di era digital.
Dalam analisisnya, Delanoue menggarisbawahi prinsip mendasar: sebuah token tidak secara otomatis merupakan ekuitas, tetapi ekuitas dapat diwujudkan dalam bentuk token. Pertanyaan utamanya terletak pada apakah token yang berada di dalam dompet digital benar-benar diakui sebagai buku besar resmi di bawah Section 17A Exchange Act.
“Fairmint mendaftar sebagai agen transfer pada tahun 2023 dengan konsep bahwa struktur permodalan (cap table) itu sendiri harus menjadi sistem pencatatan utama, bukan spreadsheet biasa yang kemudian diwakili oleh token. Kami menerbitkan, mengadministrasikan, dan memindahkan ekuitas secara langsung onchain,” ungkap Joris Delanoue.
Integrasi Kerangka Regulasi dan Tiga Tantangan Operasional
Langkah SEC yang memilih untuk mengintegrasikan teknologi distributed ledger langsung ke dalam kerangka kerja Section 17A yang sudah ada—alih-alih membuat izin khusus “agen transfer kripto” atau membatatasinya di dalam ruang uji coba (regulatory sandbox)—dinilai sebagai pendekatan yang tepat. Strategi ini mencegah terciptanya pasar ganda terfragmentasi antara saham “konvensional” dan saham “tertokenisasi”.
Namun, agar integrasi ini berjalan efektif di tingkat industri, para pelaku pasar menilai SEC masih harus menyelesaikan tiga tantangan operasional utama:
- Diferensiasi pada Formulir TA-2: Pertanyaan dalam usulan Formulir TA-2 milik SEC harus secara eksplisit membedakan antara pencatatan native onchain (yang diterbitkan langsung di atas blockchain) dengan model berbasis pembungkus pihak ketiga (wrapped models). Tanpa pembedaan ini, pasar dikhawatirkan akan lebih memilih model pembungkus sekadar karena terasa lebih familiar.
- Modernisasi Identifikasi Pemegang Saham: Sebagaimana pernah dicermati oleh Komisioner SEC Hester Peirce, perpindahan sekuritas ke dalam sistem onchain menimbulkan pertanyaan praktis terkait pengumpulan data. Persyaratan alamat fisik jalanan dipandang sebagai metode verifikasi identitas yang sudah usang. SEC diharapkan mengizinkan penggunaan identifikasi modern seperti kredensial kriptografi, identitas digital, dan alamat dompet digital untuk memenuhi kewajiban perpajakan serta hukum.
- Pengakuan Kepatuhan Terprogram (Rules 17ad-30 & 17ad-31): Persyaratan kebijakan tertulis untuk penghapusan pembatasan kepemilikan harus disesuaikan dengan kapasitas teknologi modern. Penggunaan instruksi terprogram pada kontrak pintar (smart contract) sebelum perdagangan terjadi—yang dirancang dan diawasi oleh agen transfer terdaftar—merupakan bentuk penegakan kepatuhan otomatis yang lebih superior.
Navigasi Bagi Investor: Kedudukan Wallet dan Perantara Terregulasi
Bagi pelaku pasar dan investor aset digital, perkembangan regulasi ini memberikan kejelasan penting mengenai batas-batas teknis dan hukum. Walaupun jaringan blockchain publik dapat berfungsi sebagai media pencatatan resmi yang terdistribusi, kepemilikan alamat dompet (wallet address) saja tidak bisa menggantikan peran perantara yang terregulasi.
Agen transfer tetap memegang peran vital untuk memetakan aset di dalam jaringan onchain kepada pemilik sah yang terverifikasi serta memastikan seluruh ketentuan hukum pasar modal tetap terpenuhi. Langkah modernisasi oleh SEC ini diharapkan menjadi titik balik agar integrasi antara teknologi terdesentralisasi dan kepastian hukum pasar keuangan dapat berjalan seimbang tanpa mengorbankan perlindungan investor.